
No estado, os segmentos que mais aparecem entre as dívidas negativadas são bancos, varejo e financeiras
Por Rayllanna Lima
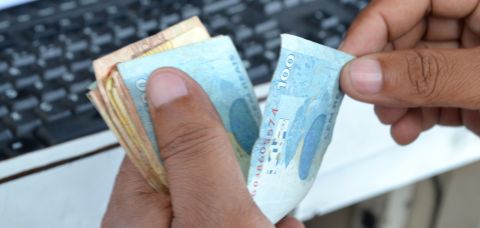
Enquanto o Brasil registrou em maio o menor avanço mensal da inadimplência desde o início do ano, a Bahia seguiu na direção oposta. O estado passou de 5.117.754 consumidores inadimplentes em abril para 5.179.426 em maio, uma alta de 1,21%, segundo o novo levantamento do Mapa da Inadimplência e Renegociação de Dívidas da Serasa.
Na prática, mais de 61 mil baianos entraram para a lista de negativados em apenas um mês. O movimento chama atenção porque ocorre em um cenário nacional de desaceleração. Em maio, 113 mil novos CPFs foram cadastrados no sistema de negativação no país, aumento de 0,14% em relação ao mês anterior, o menor crescimento mensal desde o início de 2026.
O levantamento mostra ainda que 14 estados brasileiros registraram redução no número de inadimplentes. No Nordeste, apenas Bahia, Pernambuco e Sergipe tiveram aumento. Entre eles, a Bahia apresentou a maior alta, seguida por Sergipe, com crescimento de 0,49%, e Pernambuco, com 0,06%. Nos demais estados nordestinos, houve queda, com destaque para o Ceará, que reduziu a inadimplência em 1,29%.
Especialista em educação financeira da Serasa, Aline Vieira disse em entrevista à Tribuna da Bahia que o cenário baiano revela um orçamento familiar pressionado por diferentes tipos de compromissos financeiros. No estado, os segmentos que mais aparecem entre as dívidas negativadas são bancos, varejo e financeiras.
“Isso mostra que o comprometimento do orçamento acontece tanto por meio do crédito tradicional quanto pelo consumo parcelado e por outras modalidades de financiamento”, explica. “Na prática, quando diferentes compromissos começam a disputar espaço dentro da mesma renda, o consumidor perde margem para absorver imprevistos e manter os pagamentos em dia”, completou.
De acordo com a especialista, esse comportamento acompanha uma tendência nacional, em que os bancos e instituições financeiras seguem com peso importante na composição das
dívidas dos brasileiros. No país, o segmento concentra 46,87% do total de débitos negativados, embora tenha apresentado uma leve queda de 0,4% no mês.
“Na Bahia, os bancos aparecem entre os principais segmentos das dívidas negativadas, acompanhados por varejo e financeiras. Esse comportamento está alinhado ao cenário nacional, em que os compromissos financeiros continuam tendo um peso importante na composição das dívidas”, afirma.
Dívida nacional
Ao todo, os brasileiros acumulam 344 milhões de dívidas negativadas, que somam mais de R$ 574 bilhões. O valor médio devido por consumidor chegou a R$ 6.877,23, número que ajuda a dimensionar o peso das contas em atraso no orçamento das famílias.
Para a Serasa, apesar de a Bahia ainda registrar aumento no número de inadimplentes, os dados nacionais indicam um sinal de alívio no ritmo de crescimento da inadimplência. A desaceleração pode estar associada ao avanço das renegociações de dívidas observadas nos últimos meses.
“Em maio, o Brasil registrou o menor crescimento mensal da inadimplência no ano. Na Bahia, ainda houve aumento no número de consumidores inadimplentes, passando de 5,11 milhões para 5,17 milhões, o que indica que existe um movimento de reorganização financeira ainda em andamento”, avalia Aline Vieira.
A especialista pondera, no entanto, que a renegociação não deve ser vista como solução isolada. Para que o acordo ajude de fato na recuperação financeira, o consumidor precisa reorganizar o orçamento e evitar assumir novos compromissos sem avaliar a própria capacidade de pagamento.
“Renegociar pode ajudar no alívio do orçamento, mas normalmente precisa vir acompanhado de uma reorganização financeira para que a gente veja resultados mais consistentes”, destaca.
Entre as orientações da Serasa estão acompanhar parcelas em aberto, revisar limites de crédito, evitar novas despesas sem planejamento e priorizar gastos essenciais. O alerta vale especialmente para quem já renegociou dívidas ou pretende buscar acordo nos próximos meses.
“A principal orientação é que o consumidor não encare a renegociação como um ponto final, mas como uma oportunidade para reorganizar a vida financeira e manter esse comportamento a longo prazo”, orienta Aline. “Vale revisar especialmente as parcelas recorrentes, os limites de crédito e as compras parceladas antes de assumir novos compromissos”, disse à Tribuna da Bahia.
Tribuna/Foto: Romildo de Jesus/Tribuna da Bahia